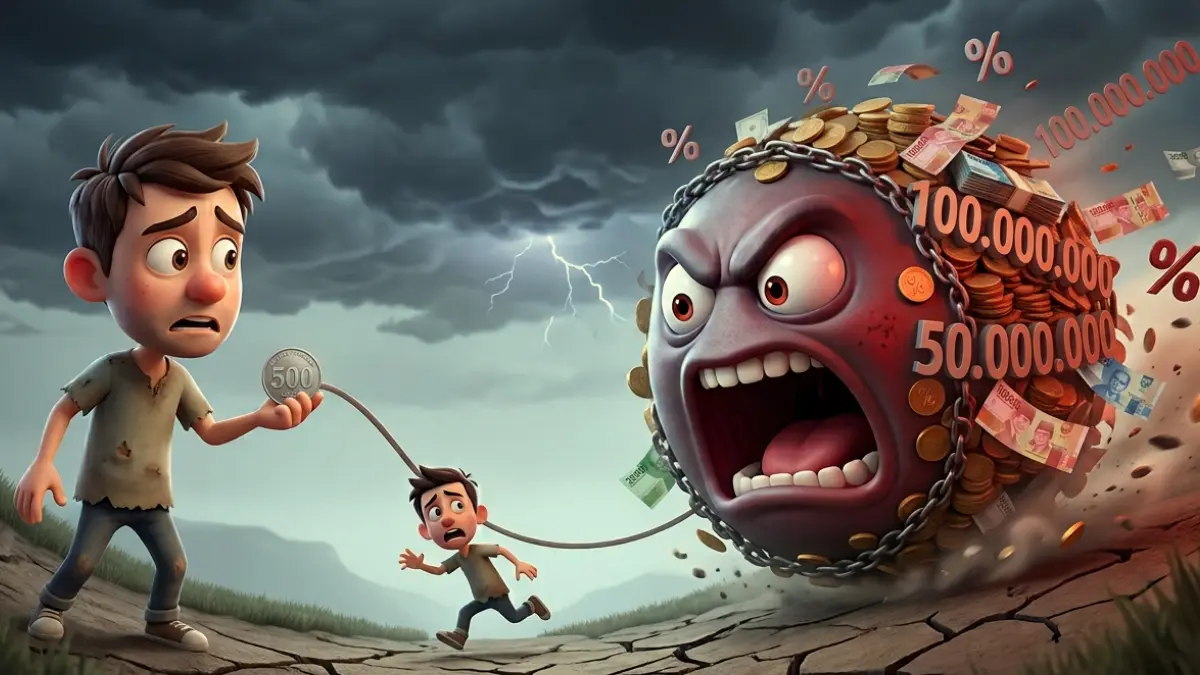
RADAR BOGOR - Utang dalam jumlah besar, biasanya membuat seseorang lebih berhati-hati.
Angka cicilan rumah atau pinjaman puluhan juta rupiah, terlihat jelas sehingga orang cenderung menghitung kemampuan sebelum mengambil keputusan.
Namun, kondisi berbeda bisa terjadi pada utang dengan nominal kecil.
Cicilan Rp50.000 atau Rp100.000, misalnya, sering dianggap terlalu ringan untuk menjadi persoalan.
Baca Juga: Batu Giok yang Tertancap Sebagai Sejarah Baru ITB Vinus
Wakil Rektor III Institut Teknologi dan Bisnis Visi Nusantara (ITB Vinus) Bogor, Rizki Riyanto mengingatkan, utang kecil justru dapat menjadi beban apabila muncul berulang kali dan tidak dikendalikan.
Menurut dia, sesuatu yang terlihat kecil sering kali membuat orang kehilangan kewaspadaan.
“Utang besar membuat kita waspada, menghitung, dan berpikir panjang. Sementara rasa santai terhadap utang kecil justru bisa membuat kita lengah,” ujar Rizki kepada Radar Bogor, Sabtu 26 September 2026.
1. Utang Kecil Ibarat Rayap, Bekerja Diam-Diam
Rizki menggambarkan, utang besar seperti singa.
Kehadirannya, mudah dikenali sehingga orang langsung merasa perlu berhati-hati.
Sebaliknya, utang kecil lebih menyerupai rayap.
Tidak menimbulkan kepanikan pada awalnya, tetapi dapat terus menggerogoti kondisi keuangan apabila dibiarkan.
Masalahnya bukan selalu terletak pada satu transaksi.
Persoalan muncul ketika berbagai kewajiban kecil terkumpul dalam waktu bersamaan.
Cicilan barang elektronik, langganan aplikasi, belanja daring, hingga penggunaan fitur buy now, pay later (BNPL) dapat terlihat ringan jika dilihat satu per satu.
Baca Juga: Terungkap, Ini Harapan Igor Tolic untuk Persib Bandung di Hari Ulang Tahunnya
Namun ketika seluruh kewajiban tersebut dijumlahkan, beban bulanannya bisa menjadi jauh lebih besar dari perkiraan semula.
“Yang berbahaya adalah prosesnya berlangsung perlahan.
Kita tidak merasa mengalami satu kejutan besar, tetapi tiba-tiba gaji terasa cepat habis,” kata Rizki yang juga Sekretaris Koperasi Galang Visi Nusantara Bogor.
2. Bayar Nanti Mengubah Cara Orang Melihat Utang
Perkembangan teknologi finansial membuat aktivitas berutang menjadi jauh lebih mudah.
Pengajuan pembiayaan dapat dilakukan melalui ponsel tanpa proses sepanjang pola pinjaman konvensional.
Kemudahan tersebut, membuat batas antara uang yang benar-benar dimiliki dan uang yang baru akan diperoleh pada masa mendatang menjadi semakin samar.
Rizki menilai, persoalan muncul ketika fasilitas pembayaran tertunda mulai dianggap sebagai tambahan penghasilan.
Padahal, setiap transaksi yang menggunakan fasilitas kredit tetap merupakan kewajiban yang harus dibayar pada waktu berikutnya.
“Jangan melihat limit sebagai uang tambahan. Limit adalah kewajiban yang harus dibayar dengan penghasilan kita di masa depan,” ujarnya kepada Radar Bogor.
Cara menampilkan harga juga dapat memengaruhi keputusan seseorang.
Baca Juga: Belum Terdata di DTSEN? Ini Cara Mengajukan Diri sebagai Penerima Bansos PKH BPNT
Barang dengan harga jutaan rupiah bisa terlihat lebih terjangkau ketika yang ditampilkan hanya nominal cicilan per bulan.
Perhatian konsumen akhirnya beralih dari harga keseluruhan menjadi angka pembayaran bulanan.
Di sinilah pentingnya menghitung total kewajiban, termasuk bunga, biaya layanan, administrasi, dan komponen lain sebelum mengambil keputusan.
3. Ketika Self Reward Justru Dibayar dengan Cicilan
Persoalan utang kecil tidak hanya berkaitan dengan kebutuhan.
Faktor emosional dan lingkungan sosial juga dapat memengaruhi keputusan belanja.
Istilah seperti self reward atau healing, kerap digunakan untuk menggambarkan pembelian sebagai bentuk penghargaan setelah bekerja keras.
Tidak menjadi masalah ketika pembelian tersebut sesuai kemampuan.
Namun, situasi berbeda ketika kesenangan sesaat dibayar menggunakan utang.
Tagihan yang datang kemudian justru dapat menambah tekanan finansial.
Tekanan sosial juga berpotensi membuat seseorang mengeluarkan uang di luar kemampuan.
Keinginan mengikuti tren, membeli barang bermerek, mentraktir teman, atau memberikan hadiah mahal terkadang muncul karena tidak ingin dianggap berbeda.
Baca Juga: Harlan Bengardi Dianugerahi Gelar Pendekar Pencak Silat Jawa Barat, Ini Pesan untuk Anak Muda
Menurut Rizki, kondisi tersebut membuat keputusan keuangan tidak lagi sepenuhnya didasarkan pada kemampuan finansial.
“Kita perlu membedakan antara mampu membeli dan mampu membayar. Mampu membeli belum tentu berarti mampu menanggung kewajibannya,” katanya.
4. Utang Konsumtif Bisa Menggerus Masa Depan
Persoalan lain muncul ketika cicilan digunakan untuk membeli barang yang nilainya cepat turun.
Gawai, pakaian, atau barang konsumsi tertentu dapat mengalami penurunan nilai setelah digunakan.
Sementara cicilannya tetap berjalan hingga tenor berakhir.
Akibatnya, seseorang masih membayar kewajiban atas barang yang nilai ekonominya sudah jauh berbeda dibandingkan ketika pertama kali dibeli.
Dalam kondisi tertentu, uang yang seharusnya bisa dialokasikan untuk tabungan atau dana darurat justru digunakan untuk membayar kewajiban konsumtif.
Rizki menekankan pentingnya melihat utang bukan hanya dari jumlah cicilan, tetapi juga dari dampaknya terhadap arus kas.
Ketika cicilan mulai mengurangi kemampuan memenuhi kebutuhan utama, seseorang berisiko mencari pinjaman baru untuk menutup kekurangan.
Dari sinilah masalah dapat berkembang menjadi lingkaran utang.
5. Banyak Cicilan Bisa Menjadi Beban Mental
Dampak utang juga tidak berhenti pada rekening bank.
Banyaknya kewajiban yang harus dibayar dapat membuat seseorang terus memikirkan tanggal jatuh tempo dan kondisi saldo.
Notifikasi tagihan yang datang bergantian membuat penghasilan yang diterima setiap bulan terasa hanya lewat sebentar.
Tekanan finansial pun dapat merembet ke kehidupan keluarga dan hubungan dengan orang terdekat, terutama ketika persoalan keuangan tidak dibicarakan secara terbuka.
Dalam jangka panjang, beban tersebut juga dapat membatasi pilihan seseorang.
Keputusan mengenai pekerjaan, tempat tinggal, hingga rencana keluarga bisa ikut dipengaruhi oleh kewajiban yang belum selesai.
“Yang hilang bukan hanya uang. Ketika terlalu banyak kewajiban, ruang untuk mengambil keputusan hidup juga menjadi lebih sempit,” ujar Rizki.
Mulai dari Mencatat Semua Utang
Menurut Rizki, langkah awal untuk memperbaiki kondisi keuangan bukanlah mencari penghasilan tambahan terlebih dahulu, melainkan mengetahui secara jujur posisi utang yang dimiliki.
Semua kewajiban perlu dicatat, termasuk cicilan yang nominalnya dianggap kecil.
Dengan daftar tersebut, seseorang dapat melihat jumlah utang, besaran cicilan, tanggal jatuh tempo, bunga atau biaya yang dikenakan, serta berapa banyak penghasilan yang terserap setiap bulan.
Baca Juga: Overdose Tampil di Sports Kombat B2, Ada Strategi Besar di Baliknya
Setelah mengetahui seluruh kewajiban, strategi pelunasan bisa disusun berdasarkan kondisi masing-masing.
Salah satu pendekatan yang dikenal dalam pengelolaan utang adalah mendahulukan utang dengan nominal paling kecil.
Cara ini dapat memberikan rasa kemajuan ketika satu per satu kewajiban berhasil diselesaikan.
Namun, pertimbangan bunga dan biaya juga tetap penting.
Setiap orang perlu menyesuaikan strategi dengan jenis utang dan kemampuan pembayaran yang dimiliki.
Dana Darurat Jadi Benteng Agar Tak Berutang Lagi
Selain melunasi kewajiban, membangun dana darurat menjadi bagian penting dalam menjaga kondisi keuangan.
Dana tersebut dapat digunakan ketika muncul kebutuhan yang tidak terduga sehingga seseorang tidak harus langsung mengandalkan kartu kredit, pinjaman, atau fasilitas pembayaran tertunda.
Jumlahnya tidak harus langsung besar.
Yang lebih penting adalah membangun kebiasaan menyisihkan uang secara rutin sesuai kemampuan.
Pada saat yang sama, pengeluaran yang bersifat impulsif perlu dikendalikan.
Menghapus notifikasi promosi, membatasi aplikasi belanja, atau menghindari pemicu belanja dapat menjadi langkah sederhana untuk mengurangi keputusan spontan.
“Menunda kesenangan bukan berarti kita tidak boleh menikmati hasil kerja. Kita hanya perlu memastikan kesenangan hari ini tidak menjadi masalah bagi diri kita di masa depan,” kata Rizki.
Kaya Bukan Sekadar Punya Banyak Barang
Pada akhirnya, persoalan utang kecil bukan semata-mata tentang nominal.
Yang lebih penting adalah bagaimana seseorang mengatur arah uang yang dimilikinya.
Penghasilan yang terus habis untuk membayar kewajiban konsumtif akan membuat ruang untuk menabung, membangun dana darurat, berinvestasi, atau memenuhi tujuan jangka panjang menjadi semakin terbatas.
Karena itu, ukuran kesejahteraan tidak selalu terlihat dari barang yang digunakan atau gaya hidup yang ditampilkan.
Ada kondisi ketika hidup dengan lebih sedikit barang tetapi memiliki arus kas yang sehat justru memberikan ruang yang lebih besar untuk merencanakan masa depan.
Rizki mengingatkan bahwa setiap keputusan finansial hari ini pada dasarnya ikut menentukan kondisi keuangan di masa mendatang.
“Uang seharusnya menjadi alat untuk membantu kita mencapai tujuan hidup, bukan justru menjadi sesuatu yang mengendalikan semua pilihan kita,” tuturnya.
Menghindari utang konsumtif bukan berarti seseorang harus berhenti menikmati hidup.
Intinya adalah memastikan setiap kewajiban tetap berada dalam batas kemampuan dan tidak mengorbankan kebutuhan penting di masa depan.
Sebab, masalah keuangan tidak selalu dimulai dari satu utang besar.
Dalam banyak situasi, beban justru terbentuk dari keputusan-keputusan kecil yang terus diulang tanpa pernah dihitung secara menyeluruh. (*)
Editor : Siti Dewi Yanti