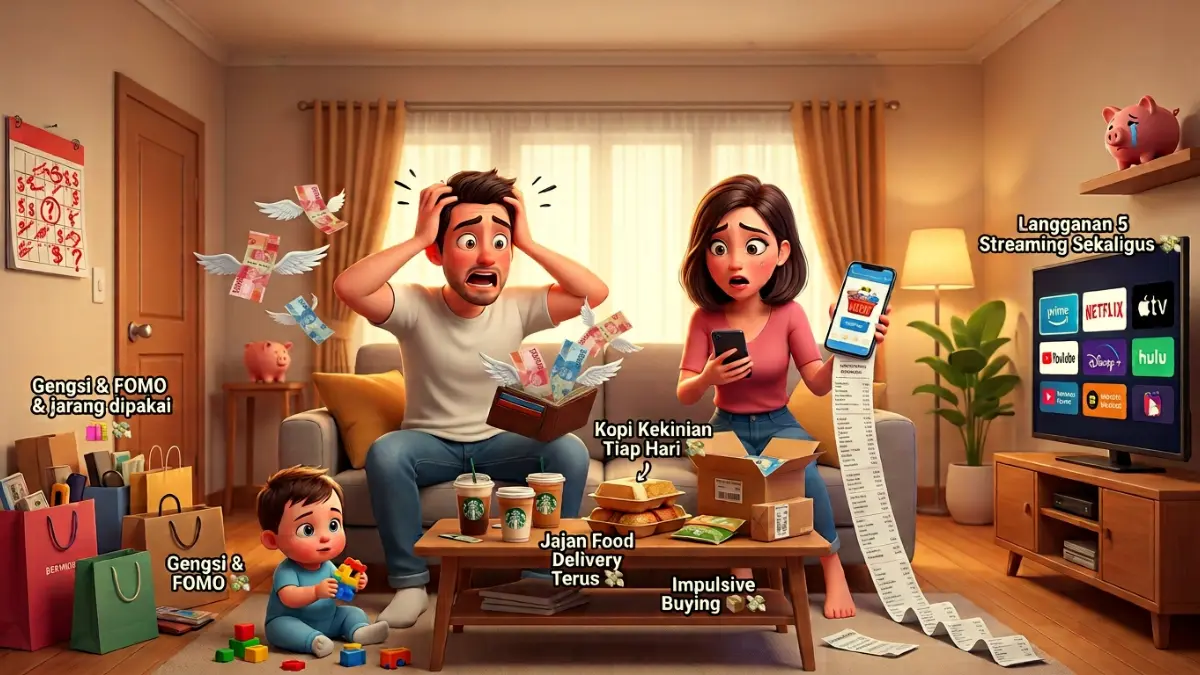
RADAR BOGOR - Gaji baru saja masuk rekening, tetapi dua minggu kemudian saldo sudah kembali menipis.
Kondisi seperti ini, mungkin terasa akrab bagi banyak pasangan muda.
Ironisnya, persoalan tersebut tidak selalu terjadi karena penghasilan yang kecil.
Bahkan, ketika suami dan istri sama-sama bekerja, uang tetap bisa terasa cepat habis tanpa diketahui ke mana perginya.
Baca Juga: Kabar Baik untuk KPM Terexclude Bansos Tahap 3, Ini Solusi dari Kemensos Lewat Portal Perlinsos
Wakil Rektor III Institut Teknologi dan Bisnis Visi Nusantara (ITB Vinus) Bogor, Rizki Riyanto menilai, persoalan keuangan keluarga tidak semata-mata berkaitan dengan jumlah pendapatan.
Menurutnya, pasangan perlu memahami bagaimana uang mengalir sejak diterima hingga digunakan untuk memenuhi berbagai kebutuhan.
Rizki melihat, banyak keluarga muda sebenarnya memiliki pendapatan gabungan yang cukup besar.
Tapi, jelas dia, kondisi tersebut belum tentu otomatis membuat kehidupan rumah tangga lebih tenang.
Gaji Besar Belum Tentu Bikin Keuangan Aman
Di atas kertas, dua sumber penghasilan memang terlihat menjanjikan.
Namun, berbagai pengeluaran rutin dan kebutuhan lain dapat membuat pendapatan tersebut habis tanpa terasa.
"Persoalan kemudian bukan sekadar berapa uang yang masuk, melainkan berapa banyak yang keluar dan untuk apa uang tersebut digunakan," jelasnya kepada Radar Bogor, Minggu 27 September 2026.
Rizki menekankan, pentingnya pasangan melihat kondisi keuangan secara utuh.
Pengeluaran kecil yang dilakukan berulang kali, misalnya, dapat berubah menjadi beban besar apabila tidak pernah dicatat.
Baca Juga: Cara Cek Pencairan Bantuan KAJ, KPDJ, KLJ Rp300.000: Simak Wilayah Jakarta yang Sudah Cair
Kenaikan harga kebutuhan sehari-hari juga membuat situasi semakin menantang.
Biaya makanan, pendidikan, transportasi hingga kebutuhan rumah tangga terus menjadi bagian dari pengeluaran keluarga.
"Di tengah kondisi tersebut, pasangan muda perlu membedakan antara kebutuhan dan keinginan," kata Sekretaris Koperasi Galang Visi Nusantara tersebut.
1. Gengsi Bisa Jadi Kebocoran Keuangan
Salah satu persoalan yang sering tidak disadari adalah keinginan untuk terlihat berhasil di hadapan orang lain.
Ajakan makan bersama, nongkrong, membeli barang baru hingga mengikuti gaya hidup lingkungan sekitar terkadang sulit ditolak.
Ada rasa sungkan jika harus mengatakan tidak. Sebagian orang bahkan khawatir dianggap pelit atau tidak mampu mengikuti pergaulan.
Padahal, keputusan-keputusan kecil tersebut tetap memiliki konsekuensi terhadap kondisi keuangan rumah tangga.
Media sosial juga membuat persoalan semakin rumit.
Setiap hari, masyarakat melihat kehidupan orang lain melalui unggahan liburan, kendaraan, rumah, pakaian hingga berbagai barang konsumsi.
Tanpa disadari, standar kehidupan pun bisa bergeser.
Bukan lagi berdasarkan kebutuhan keluarga, tetapi berdasarkan apa yang terlihat dari kehidupan orang lain.
Baca Juga: Bantuan Rp300.000 Cair! Ini Daftar Wilayah Jakarta yang Sudah Menerima KAJ, KPDJ, dan KLJ
Rizki mengingatkan bahwa keluarga muda perlu memiliki ukuran keberhasilan sendiri.
Tabungan yang bertambah, utang yang berkurang dan kondisi rumah tangga yang lebih tenang justru dapat menjadi indikator keberhasilan yang jauh lebih penting daripada sekadar tampilan di media sosial.
2. Pengeluaran Kecil Jangan Diremehkan
Kopi, makanan yang dipesan melalui aplikasi, camilan sore atau biaya parkir mungkin terlihat sepele jika dilihat satu per satu.
Namun, masalah muncul ketika pengeluaran tersebut dilakukan hampir setiap hari.
Tanpa pencatatan, seseorang bisa merasa tidak pernah melakukan pembelian besar.
Kenyataannya, akumulasi pengeluaran kecil justru dapat menggerus pendapatan secara perlahan.
Karena itu, mencatat setiap transaksi menjadi langkah sederhana untuk mengetahui pola konsumsi keluarga.
Tujuannya bukan membuat kehidupan menjadi terlalu ketat, tetapi mengetahui ke mana uang sebenarnya mengalir.
3. Jangan Jadikan Uang sebagai Rahasia Pasangan
Persoalan finansial juga sering muncul karena komunikasi yang tidak terbuka.
Pendapatan yang tidak diketahui pasangan, tabungan pribadi, utang lama hingga cicilan baru yang sengaja disembunyikan dapat menjadi sumber masalah dalam rumah tangga.
Menurut Rizki, pasangan perlu membangun keterbukaan sejak awal.
Baca Juga: Bansos PKH BPNT Belum Cair? Cek Penyaluran Susulan dan Persiapan Tahap 4
Suami dan istri sebaiknya mengetahui kondisi keuangan masing-masing, termasuk pendapatan, aset, kewajiban dan utang yang masih harus dibayar.
Keterbukaan tersebut bukan bertujuan mencari siapa yang paling boros.
Sebaliknya, informasi tersebut diperlukan agar keduanya memahami kondisi finansial keluarga dan dapat menentukan tujuan bersama.
4. Sistem Rekening Bukan Masalah Utama
Setiap pasangan dapat memiliki cara berbeda dalam mengelola uang.
Ada yang menggunakan satu rekening bersama untuk seluruh kebutuhan keluarga.
Ada pula yang memilih tetap menggunakan rekening masing-masing dengan pembagian kewajiban yang telah disepakati.
Menurut Rizki, tidak ada satu sistem yang mutlak cocok untuk semua pasangan.
"Yang lebih penting adalah adanya kesepakatan dan kedisiplinan dalam menjalankan sistem tersebut," ucapnya.
Pasangan juga perlu menyediakan waktu khusus untuk mengevaluasi kondisi keuangan.
Pembicaraan tersebut sebaiknya dilakukan ketika suasana sedang tenang, bukan saat muncul konflik karena uang.
Pertemuan rutin sebulan sekali dapat digunakan untuk mengecek pengeluaran, tabungan, utang serta target keuangan keluarga.
5. Hati-Hati dengan Utang Konsumtif
Kemudahan pembayaran digital membuat seseorang bisa mendapatkan barang tanpa harus menunggu uang terkumpul.
Fasilitas paylater dan pinjaman online, misalnya, dapat memberikan kemudahan dalam jangka pendek. Namun, kewajiban pembayaran tetap akan muncul pada bulan berikutnya.
Cicilan yang terlihat kecil bisa menjadi berat ketika jumlahnya semakin banyak.
Pada akhirnya, sebagian pendapatan harus dialokasikan untuk membayar keputusan finansial yang dibuat sebelumnya.
Rizki menyarankan, pasangan membedakan utang produktif dengan utang konsumtif.
Kredit untuk kebutuhan penting seperti rumah memiliki karakter berbeda dengan utang yang digunakan untuk memenuhi keinginan sesaat.
Bagi keluarga yang sudah memiliki banyak cicilan, langkah awal yang dapat dilakukan adalah menghentikan penambahan utang baru dan menyusun strategi pelunasan.
Utang dengan beban bunga tinggi dapat menjadi salah satu prioritas untuk diselesaikan.
6. Dana Darurat Jangan Menunggu Kaya
Ketika membahas investasi, banyak orang langsung berpikir mengenai keuntungan dan imbal hasil.
Padahal, sebelum mengejar pertumbuhan aset, keluarga perlu memiliki fondasi keuangan yang cukup kuat.
Salah satunya adalah dana darurat.
Dana ini berfungsi sebagai cadangan ketika terjadi kejadian yang tidak direncanakan, seperti kehilangan pekerjaan, kebutuhan kesehatan mendadak atau kerusakan rumah.
Untuk keluarga muda, cadangan tersebut dapat dibangun secara bertahap.
Besarnya dana darurat dapat disesuaikan dengan kondisi masing-masing keluarga, dengan target beberapa bulan kebutuhan hidup sebagai perlindungan ketika pendapatan terganggu.
Selain dana darurat, perlindungan kesehatan juga perlu menjadi perhatian.
Biaya perawatan medis yang besar dapat menguras tabungan apabila keluarga tidak memiliki perlindungan yang memadai.
BPJS Kesehatan maupun perlindungan kesehatan lainnya dapat menjadi bagian dari perencanaan keuangan keluarga.
7. Menabung Jangan Menunggu Sisa Gaji
Kesalahan lain yang cukup umum adalah menabung dari uang yang tersisa setelah seluruh kebutuhan dan keinginan dibayar.
Dengan pola tersebut, tabungan sering kali tidak pernah mencapai jumlah yang direncanakan.
Rizki mendorong keluarga untuk membalik pola tersebut.
Sebagian pendapatan dapat langsung disisihkan begitu gaji diterima.
Setelah itu, kebutuhan dan gaya hidup disesuaikan dengan uang yang tersedia.
Cara ini membuat menabung menjadi bagian dari sistem keuangan, bukan sekadar niat yang dilakukan jika masih ada uang.
Investasi Bukan Jalan Pintas Menjadi Kaya
Setelah kebutuhan pokok, dana darurat dan perlindungan dasar terpenuhi, keluarga dapat mulai mempertimbangkan instrumen investasi sesuai tujuan dan profil risikonya.
Pilihan investasi tidak harus selalu mengejar keuntungan tinggi.
Instrumen yang lebih sederhana dapat dipertimbangkan sesuai kebutuhan, termasuk emas atau reksa dana pasar uang.
Yang perlu dipahami, investasi bukan jalan pintas untuk mendapatkan kekayaan dalam waktu singkat.
Investasi lebih tepat dilihat sebagai bagian dari persiapan keuangan jangka panjang.
Ukuran Sukses Keluarga Bukan Sekadar Saldo Rekening
Pada akhirnya, pengelolaan keuangan keluarga bukan tentang menghilangkan seluruh kesenangan.
Keluarga tetap membutuhkan ruang untuk menikmati hasil kerja, selama pengeluaran tersebut sudah diperhitungkan dalam anggaran.
Yang perlu dihindari, menjalani gaya hidup tanpa batas hanya demi memenuhi ekspektasi orang lain.
Rizki menekankan pentingnya membangun rasa cukup berdasarkan kebutuhan dan nilai yang dimiliki keluarga sendiri.
Kebahagiaan juga tidak selalu membutuhkan anggaran besar.
Makan bersama di rumah, berbincang tanpa gangguan gawai atau menikmati waktu bersama keluarga bisa menjadi bentuk kebahagiaan yang tidak membutuhkan pengeluaran besar.
Perbaikan kondisi keuangan pun tidak harus dimulai dengan langkah besar.
Mencatat pengeluaran, menunda satu pembelian yang tidak mendesak, menyisihkan uang sejak hari gajian atau membicarakan kondisi keuangan dengan pasangan bisa menjadi awal yang sederhana.
Yang terpenting adalah konsistensi.
Sebab, tujuan akhir dari pengelolaan keuangan bukan sekadar memiliki saldo yang lebih besar.
Lebih dari itu, uang diharapkan dapat menjadi alat untuk menciptakan kehidupan keluarga yang lebih aman, terencana dan tenang.
Ketika keuangan mulai terkendali, pasangan tidak lagi hanya bekerja untuk membayar tagihan.
Mereka juga memiliki ruang untuk merencanakan masa depan dan menikmati kehidupan bersama keluarga. (*)
Editor : Siti Dewi Yanti