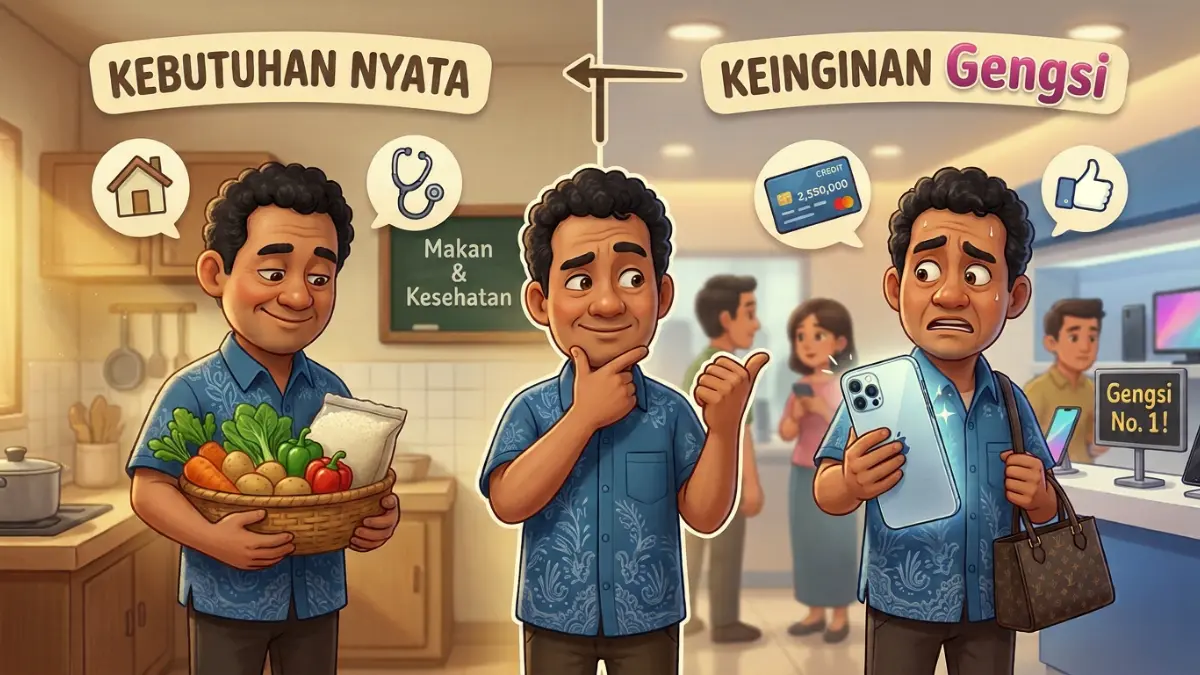
RADAR BOGOR - Ponsel terbaru, kopi di kafe, hingga kebiasaan nongkrong di tempat populer sering menjadi bagian dari gaya hidup masyarakat perkotaan.
Namun, di balik penampilan yang terlihat mapan, tidak sedikit pekerja berpenghasilan terbatas yang harus berjuang menjaga saldo rekening hingga gajian berikutnya.
Situasi ini menunjukkan, persoalan keuangan tidak selalu berkaitan dengan besarnya penghasilan.
Baca Juga: BSI International Expo 2026 Catat Transaksi Rp5,38 Triliun, Pengunjung Tembus Angka 65.800
Cara seseorang mengambil keputusan, mengendalikan keinginan, dan menyikapi tekanan sosial juga dapat memengaruhi kondisi finansialnya.
Ketika pendapatan setara upah minimum regional (UMR) harus menopang kebutuhan pokok, cicilan, dan gaya hidup yang terus meningkat, ruang untuk menabung semakin sempit.
Jika berlangsung dalam waktu lama, kebiasaan tersebut berpotensi menghambat persiapan masa depan, termasuk menghadapi masa pensiun.
Wakil Rektor III Institut Teknologi dan Bisnis Visi Nusantara (ITB Vinus) Bogor, Rizki Riyanto, menyoroti pentingnya membedakan kebutuhan nyata dengan keinginan yang dipengaruhi gengsi.
"Salah satu persoalan yang perlu diwaspadai adalah anggapan bahwa menikmati hidup harus selalu diwujudkan melalui pengeluaran," ungkapnya kepada Radar Bogor, Minggu 25 Oktober 2026.
Padahal, kemampuan menikmati hasil kerja juga perlu diimbangi dengan kesiapan menghadapi kebutuhan pada masa mendatang.
1. Gengsi dan Media Sosial Bisa Memengaruhi Keputusan Keuangan
Keinginan membeli barang baru atau mengunjungi tempat populer tidak selalu muncul karena kebutuhan.
Dalam sejumlah situasi, keputusan tersebut dipengaruhi keinginan untuk mengikuti tren, memperoleh pengakuan, atau menghindari perasaan tertinggal dari lingkungan sekitar.
Media sosial dapat memperkuat dorongan tersebut.
"Ketika seseorang terus melihat unggahan liburan, perangkat elektronik terbaru, dan gaya hidup mewah, muncul kecenderungan membandingkan kondisi dirinya dengan orang lain," tutur Rizki.
Tanpa disadari, standar pengeluaran pun dapat berubah.
Sesuatu yang sebelumnya dianggap sebagai kemewahan perlahan terasa seperti kebutuhan biasa.
Masalahnya, kemampuan finansial setiap orang berbeda.
Baca Juga: Persib Kembali ke Jalur Kemenangan, Gol Telat Adam Alis Kalahkan Garudayaksa FC
Pengeluaran yang relatif ringan bagi seseorang belum tentu sesuai dengan kondisi keuangan orang lain.
Bagi pekerja bergaji UMR, pengeluaran tambahan yang terlihat kecil dapat menjadi signifikan ketika dilakukan berulang kali.
Uang yang seharusnya dialokasikan untuk tabungan atau kebutuhan mendesak justru habis untuk mempertahankan gaya hidup.
Karena itu, penting untuk membedakan kebutuhan, keinginan, dan pengeluaran yang semata-mata didorong tekanan sosial.
Menikmati kopi di kafe atau membeli barang yang disukai bukanlah kesalahan dengan sendirinya.
Persoalan muncul ketika pengeluaran tersebut mengganggu kebutuhan pokok, menambah utang, atau menghilangkan kesempatan membangun cadangan keuangan.
2. Paylater dan Utang Konsumtif Mengurangi Ruang Finansial
Kemudahan pembayaran digital membuat masyarakat dapat membeli barang tanpa harus mengeluarkan seluruh uang pada saat transaksi.
Namun, kemudahan ini juga menuntut kedisiplinan dalam mengelola kewajiban pembayaran.
Layanan buy now, pay later (BNPL), kartu kredit, dan pinjaman konsumtif dapat menjadi beban ketika digunakan tanpa perhitungan kemampuan membayar.
Risikonya bukan hanya terletak pada jumlah cicilan.
Biaya administrasi, bunga, denda keterlambatan, serta beberapa kewajiban yang jatuh tempo pada waktu berdekatan dapat menekan arus kas bulanan.
Sebagai gambaran, seseorang dengan penghasilan terbatas mungkin masih mampu membayar satu cicilan.
Namun, ketika cicilan tersebut bertambah dan digabungkan dengan biaya transportasi, makan, tempat tinggal, serta kebutuhan keluarga, sisa uang yang tersedia bisa semakin sedikit.
Situasi tersebut berpotensi membentuk siklus yang sulit diputus.
Ketika uang bulanan tidak mencukupi, seseorang kembali menggunakan pinjaman untuk menutup kebutuhan berikutnya.
Agar kondisi ini tidak berlarut-larut, langkah awal yang dapat dilakukan adalah mencatat seluruh utang, jumlah pembayaran, biaya pinjaman, dan tanggal jatuh tempo.
Penggunaan utang baru untuk memenuhi keinginan nonprioritas sebaiknya dihentikan sementara.
Jika kewajiban sudah terlalu berat, pemilik utang perlu menyusun prioritas pembayaran berdasarkan biaya, risiko keterlambatan, dan kemampuan keuangan yang tersedia.
3. Kebiasaan Hari Ini Berpengaruh terhadap Kesiapan Masa Tua
Persoalan lain yang kerap terabaikan adalah persiapan menghadapi masa tua.
Ketika seluruh penghasilan digunakan untuk memenuhi kebutuhan saat ini, kesempatan membangun tabungan jangka panjang menjadi terbatas.
Padahal, kebutuhan finansial pada usia lanjut tidak berhenti setelah seseorang pensiun.
"Biaya tempat tinggal, konsumsi, transportasi, dan kesehatan tetap perlu diperhitungkan sesuai kondisi masing-masing," papar Rizki.
Bayangkan seorang pekerja yang telah menghabiskan sebagian besar pendapatannya selama bertahun-tahun untuk membiayai gaya hidup.
Ketika memasuki usia yang tidak lagi produktif, ia mungkin harus menghadapi kebutuhan hidup dengan tabungan yang belum memadai.
Kondisi tersebut tidak terjadi pada semua orang dan masa depan seseorang tidak dapat ditentukan hanya dari besarnya gaji saat ini.
Namun, kebiasaan mengabaikan tabungan dan terus menambah utang konsumtif dapat memperbesar risiko kesulitan keuangan di kemudian hari.
Sebaliknya, menyisihkan uang secara konsisten sesuai kemampuan dapat membantu membangun fondasi finansial yang lebih kuat.
Pekerja berpenghasilan UMR pun tetap dapat mulai menyiapkan masa depan.
Nominal awal tidak harus besar, selama kebutuhan pokok dan kewajiban penting tetap terpenuhi serta kebiasaan menabung dijalankan secara realistis.
Cara Menghentikan Kebocoran Gaji dan Menata Keuangan
Menghadapi persoalan keuangan tidak harus dimulai dengan perubahan gaya hidup secara ekstrem.
Langkah yang lebih efektif adalah mengenali sumber masalah, menentukan prioritas, dan membangun kebiasaan yang dapat dipertahankan.
Berikut beberapa langkah yang dapat dipertimbangkan pekerja bergaji UMR.
Pertama, evaluasi pengeluaran bulanan.
Catat seluruh pemasukan dan pengeluaran selama setidaknya satu bulan.
Pisahkan kebutuhan pokok, cicilan, tabungan, dan pengeluaran hiburan.
Dari catatan tersebut, identifikasi pengeluaran yang dapat dikurangi tanpa mengganggu kebutuhan dasar.
Hasilnya akan membantu menunjukkan ke mana uang sebenarnya mengalir.
Kedua, batasi pembelian impulsif.
Sebelum membeli barang yang tidak mendesak, beri jeda untuk mempertimbangkan manfaat dan kemampuan membayarnya.
Hindari mengambil keputusan hanya karena diskon, tren, atau dorongan membandingkan diri dengan orang lain.
Menghapus aplikasi belanja dari layar utama atau mematikan notifikasi promosi juga dapat membantu mengurangi paparan terhadap pemicu belanja.
Ketiga, prioritaskan penyelesaian utang konsumtif.
Susun daftar utang berdasarkan saldo, bunga, biaya, dan jatuh tempo.
Pembayaran minimum saja dapat membuat utang bertahan lebih lama, terutama jika bunga dan biaya terus berjalan.
Metode debt snowball, yaitu melunasi utang dari saldo terkecil terlebih dahulu, dapat membantu membangun motivasi.
Sementara itu, metode debt avalanche, yang memprioritaskan utang dengan bunga tertinggi, dapat mengurangi biaya bunga apabila diterapkan dengan tepat.
Pilihan metode sebaiknya disesuaikan dengan kondisi keuangan, ketentuan pinjaman, dan kemampuan menjaga pembayaran seluruh kewajiban yang jatuh tempo.
Keempat, bangun dana darurat secara bertahap.
"Dana darurat berfungsi sebagai penyangga ketika terjadi kehilangan pekerjaan, kebutuhan kesehatan mendesak, atau pengeluaran tak terduga lainnya," jelas Rizki.
Mulailah dengan target yang realistis berdasarkan kemampuan menyisihkan uang.
Setelah cadangan awal terbentuk, tingkatkan secara bertahap sesuai pengeluaran esensial dan tanggungan keluarga.
Dana darurat sebaiknya ditempatkan pada instrumen yang relatif mudah dicairkan dan sesuai dengan kebutuhan likuiditas, bukan pada aset yang nilainya dapat berfluktuasi tajam.
Kelima, mulai menyiapkan investasi setelah fondasi keuangan lebih terjaga.
Investasi dapat menjadi bagian dari perencanaan jangka panjang, tetapi bukan jalan pintas untuk keluar dari masalah keuangan.
Sebelum memilih instrumen investasi, pahami tujuan, jangka waktu, risiko, biaya, dan legalitas penyedia layanan.
Jangan menggunakan uang untuk kebutuhan pokok atau dana darurat pada instrumen yang berisiko tinggi.
Bagi orang yang masih memiliki utang mahal dan belum mempunyai cadangan yang memadai, memperbaiki arus kas serta mengendalikan kewajiban dapat menjadi prioritas awal yang lebih mendesak.
Gaji UMR Bukan Penentu Tunggal Masa Depan Finansial
Besarnya penghasilan memang memengaruhi ruang gerak seseorang dalam memenuhi kebutuhan dan menyiapkan masa depan.
Karena itu, pengelolaan uang yang baik tidak dapat menggantikan kebutuhan akan upah yang layak dan kesempatan kerja yang memadai.
Namun, di tengah keterbatasan tersebut, keputusan finansial sehari-hari tetap memiliki peran penting.
Mengendalikan pengeluaran, menghindari utang yang tidak perlu, dan menyusun prioritas dapat membantu seseorang memanfaatkan pendapatannya secara lebih terarah.
Tidak semua orang memiliki kondisi yang memungkinkan untuk langsung menabung dalam jumlah besar.
Pekerja yang harus menanggung kebutuhan keluarga atau menghadapi biaya hidup tinggi mungkin memerlukan waktu lebih panjang untuk membangun cadangan.
Karena itu, perencanaan keuangan sebaiknya disesuaikan dengan realitas masing-masing, bukan sekadar mengikuti rumus anggaran yang sama untuk semua orang.
Hal terpenting adalah mengetahui kondisi keuangan secara jujur dan mengambil langkah yang dapat dijalankan secara konsisten.
Pada akhirnya, tujuan mengelola uang bukan sekadar memiliki barang terbaru atau terlihat berhasil di hadapan orang lain.
Tujuannya adalah menjaga agar kebutuhan hari ini tetap terpenuhi tanpa mengabaikan kebutuhan masa depan.
Baca Juga: Persib Kembali ke Jalur Kemenangan, Gol Telat Adam Alis Kalahkan Garudayaksa FC
Sebelum gajian berikutnya tiba, ada baiknya setiap pekerja mengajukan satu pertanyaan kepada diri sendiri yakni apakah uang yang diperoleh selama ini benar-benar membantu membangun kehidupan yang lebih aman, atau justru habis untuk mempertahankan standar hidup yang sulit dipenuhi?
Jawaban atas pertanyaan tersebut dapat menjadi awal untuk memperbaiki kebiasaan finansial, mengurangi tekanan utang, dan menyiapkan masa depan secara lebih realistis. (*)
Editor : Siti Dewi Yanti